开云电池材料研究组
一个材料工程师如果只盯着一张表——钴含量从百分之多少降到百分之多少——很容易得出“降钴就是进步”的结论。但如果这张表旁边再摆一条循环寿命曲线、一份供应链集中度评分,答案往往没那么干脆:某条把正极从NMC811切换到低钴或无钴路线的方案,钴含量确实降了,能量密度却可能跟着掉了百分之六到九,循环寿命也不再稳定在原来的水平。开云材料团队日常被问到最多的问题,从来不是“能不能去钴”,而是“去钴之后,这块电池还是不是原来想要的那块电池”——如果连这个问题都答不清楚,所谓的材料升级很可能只是把一种风险换成了另一种没被写进报告里的风险。
钴为什么被贴上“高风险元素”的标签
钴之所以在材料决策里格外敏感,不是因为它稀有到无可替代,而是因为它的供应格局过于集中,且开采环节长期伴随着劳工与环境层面的争议——相当一部分原矿产自手工与小规模矿场,可追溯性天然薄弱,精炼环节同样高度集中在少数几个国家和少数几家企业手中,比矿山开采环节本身还要集中。这意味着钴价本身就容易随地缘局势、出口政策、单一矿区事故而剧烈波动,任何依赖钴的正极体系,都等于把一部分经营风险绑定在了自己控制不了的变量上。对材料团队来说,这不是一个“要不要环保”的道德命题,而是一个实打实的供应连续性问题:如果某一年钴价翻倍或者某个精炼节点停摆,整条产线的成本结构和交付计划都会被牵动,而这种波动往往不是提前半年就能看到信号的。
去钴不是做减法,材料结构要跟着重新设计
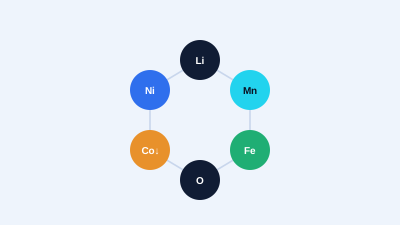
把钴从层状正极里拿掉,从来不是简单删除一个元素这么轻松。在NMC体系里,钴承担着稳定晶体层状结构、抑制锂镍阳离子混排的作用——把钴含量从NMC111一路降到NMC811甚至更低,镍含量必然要相应提高来维持容量,但高镍带来的代价是颗粒更容易在充放电循环中开裂、表面副反应更活跃、热稳定性下降,电池的热失控起始温度也会随之走低,安全边界被压缩。另一条路线是彻底放弃层状钴基材料,转向磷酸铁锂(LFP)或者掺锰的磷酸锰铁锂(LMFP),这两者天然不含钴,安全性和成本都有优势,但LMFP因为锰的电压平台和锰溶出问题,循环寿命和高温表现往往不如成熟的LFP体系稳定,量产一致性也还在持续爬坡。换句话说,“去钴”这个决定一旦下达,材料团队要重新面对的是一整套晶体结构、界面稳定性和制造工艺的连锁调整,不是把配方表里一个数字改成零那么简单。
开云AI如何把材料性能和供应链风险放进同一张表
面对这种多目标冲突,开云AI不会给出一个笼统的“无钴分数”,而是把能量密度、循环寿命(通常用特定循环次数后的容量保持率衡量)、热稳定性、单位千瓦时成本、供应链集中度指数、以及矿区ESG风险评分同时纳入一张对比矩阵,让不同候选路线在这些维度上各自呈现自己的曲线,而不是被压缩成一个数字互相比大小。系统的作用是把“减少钴含量会让哪些指标变差、变差多少”这件事量化出来,交给材料团队和供应链团队一起判断这笔交易划不划算——有些产品线对能量密度极度敏感,容不下哪怕百分之五的下降;另一些产品线对成本和供应稳定性更敏感,愿意用一定的性能让步换取风险下降。这些权重不是写死的,不同产品线、不同客户对指标的容忍度可以单独配置,模型也会随着新一轮材料测试数据和最新的供应链评估定期重新运行,而不是评估一次就长期沿用。这也是无钴电池是否真的更负责任这个问题必须结合具体产品场景才能回答的原因。
动力电池和储能电池,对钴的容忍度并不一样
很容易被忽略的一点是,“该不该去钴”从来不是一个能对整个行业给出统一答案的问题,因为不同应用场景对材料指标的优先级完全不同。装在乘用车上的动力电池,往往把能量密度和续航里程放在很靠前的位置,因为每一公斤电池重量都要换算成实际的行驶里程,这也是为什么高镍低钴甚至含钴的NMC路线在相当长一段时间里仍会在这个细分场景里保留一席之地。但换到电网侧或者工商业储能场景,情况完全反过来:电站不需要“轻”,占地空间通常也不紧张,真正被反复权衡的是循环寿命、安全性和度电成本,这正是LFP路线几乎不含钴却能在储能市场站稳脚跟的原因。开云AI在做路线评估的时候,会先确认这块材料最终装进的是哪一类产品,再决定该用哪一套权重去打分——用同一套评分标准去比较一款动力电池正极和一款储能电池正极,得出的排序本身就没有意义。
一个模拟场景:从NMC811切换到低钴路线的评估
以下为帮助理解系统逻辑的模拟场景,非真实数据。假设某条产线评估把正极从NMC811(钴占比约百分之十二)切换到一款超低钴NMC路线(钴占比降至约百分之三),开云AI给出的对比显示:能量密度下降约百分之七,五百次循环后的容量保持率从原本的百分之九十二降到约百分之八十八,单位千瓦时材料成本下降约一成,供应链集中度指数则从“高风险”区间回落到“中等风险”区间。系统同时提示,如果切换到完全不含钴的LFP路线,能量密度降幅会进一步扩大,但供应链风险指数会降到当前评估范围内的最低水平,同时还会额外列出一条“维持现有NMC811配方但增加二级供应商与安全库存”的备选方案,作为不改变材料体系也能部分降低风险的对照组。这三条路线没有一个是“正确答案”,AI给出的是一张可以摆到评审会上直接讨论的权衡表,而不是一句“建议去钴”的结论。
低钴不等于零风险:锰、镍、锂同样有供应链问题
一个容易被忽略的陷阱是,把钴含量降下来之后,很多团队会默认供应链风险已经解决,但事实并非如此。降钴路线往往意味着镍含量提高,而镍的精炼环节同样高度集中在少数国家和企业手中;转向LFP或LMFP虽然摆脱了钴和镍,却把更多重量压在了锂和磷酸铁体系上,锂本身的开采和加工同样存在环境与社区层面的争议,LMFP路线里的锰同样存在原料来源和加工产能相对集中的问题,只是过去很少被单独拿出来讨论。想要看清一条“低钴”或“无钴”路线到底换来了什么,而不是简单把风险换了个名字重新摆回桌面,往往需要往上游继续追踪,这也是把矿山、精炼厂和电池厂连成供应链图谱这类工作真正有价值的地方——单看正极里有没有钴,回答不了材料真正安全与否这个问题。
这类判断该由材料团队、采购还是ESG团队拍板
正因为去钴决策同时牵动性能、成本、供应链和声誉四个维度,单独由材料团队或者单独由采购、ESG团队拍板都容易顾此失彼——材料团队更懂性能代价,采购更懂价格和交期,ESG团队更懂风险披露和合规要求,但很少有人同时手握三张表。开云在这类场景里更倾向于把评估结果同步展示给这几个角色,让他们在同一份材料上各自标注关注点,而不是先由某一个部门算出一个内部结论、再拿着结论去说服其他团队。供应链本身也不是一张静态名单,矿山、精炼与贸易路线的变化会持续改写风险评分,今天判断“划算”的路线,半年后可能因为某个精炼节点的产能变化而重新变得不划算,这也是为什么这类评估需要定期复核,而不是做完一次决策评审就归档了事。
模型判断错了怎么办:用实验室复测校准信心,而不是直接采信
把这么多变量塞进一个模型,并不意味着它给出的每一条曲线都可以直接拿去量产。开云AI在输出对比矩阵的同时,会标注每一项预测的置信区间——如果某个候选配方的元素比例落在过去测试数据覆盖较少的区间,系统会明确提示这是一次“外推”而不是“内插”预测,置信度相应下调,提醒团队这类结果更需要实验室复测验证,而不是当作定论直接排产。真正决定要不要切换某条正极路线之前,团队通常还是会拿到扣式电池和软包电池的实测循环数据,跟模型给出的容量保持率曲线做比对;如果两者出现明显偏差,这次偏差会被记录下来,用于校准模型在这一类材料体系上的判断,而不是简单归咎于“模型不准”就弃用。这种持续用实测数据反过来修正预测模型的过程,某种程度上比模型第一次给出的答案更重要,因为它决定了这套系统能不能被长期信任。
所以当一份材料方案上标注着“低钴”或“无钴”字样的时候,真正值得追问的问题或许不是钴去了哪里,而是那些被替换掉的性能与被转移过去的新风险,究竟有没有被摆在同一张桌子上,被同样认真地讨论过?